こんにちは。Dr. NAOKI(@urarikei_career)です。
私は勤務先の製薬会社からの給与収入とは別に、不動産投資などで副収入を得ています。
この記事では、不動産投資のための資金の作り方について解説します。
不動産投資をする上で大切なのは、まずは勉強して、正しい知識を身につけることです。
一方で、不動産投資を実践するためには、投資用の資金を作ることも必要です。
投資用の資金とは、具体的に言うと “不動産物件の購入資金” です。
これまでにコツコツと貯金してきた等、まとまったお金がある人は、比較的早めにスタートできます。
一方で、物件購入資金が用意できていない人は、まずは資金を作ることから始めなくてはなりません。
そこで、最初にこんなことを疑問に思うはずです。
いくら貯めればいいんでしょうか?

300~500万円を初期費用として用意できれば、選択肢は限られるものの、十分に大家としてデビューできます。
ただし、投資スタイルによって変わってくるので、あくまでも目安です。
数十万円で物件を買えることもありますが、入居者を付けるレベルで「商品化」するためには、違うハードルもあります。
無難な基準として、300~500万円です。
しかし、こんなお悩みはないでしょうか?
まだ購入資金がないんですけど、資金を作るためには何から始めていったらいいんでしょうか?

今すぐ始められることとしては、生活費を徹底的に見直すことです!
生活費を見直すことの大切さ

資金を作る方法の1つとして、まず最初に始められることが、“生活費の見直し” です。
今!この瞬間!から始められるはずです。
企業と同様に、家庭における経済活動も収支バランスで成り立っています。
「収入」を増やし、「支出」を減らすことが、お金を貯める上で大切です。
当たり前のことですが、実際にやってみると思った通りにいかないことが多々あります。
“収入を増やす” ということに関しては、まずは給料アップを誰もが期待することです。
しかし、多くの会社員の場合、翌月の給与収入がいきなり上がる可能性は低いのではないでしょうか。
したがって、“支出を減らして貯金額を増やす” ことが堅実な方法であり、その思考・行動は、不動産投資の資金繰りにおいても役に立ちます。
簡単なように思われるかもしれませんが、「支出内容を正しく見直せているかどうか」というファイナンシャルリテラシーの問題や、「これまでの生活の質を下げることができるかどうか」というメンタルの問題があります。
成功している投資家さんの多くは、これらをしっかりと “習慣化” して資金を作り、最初の物件を購入されています。
(この “習慣化” するというのが、極めて大切です。)
以上のことから、今回は「生活費の見直しによる貯金額の増やし方」について、まとめます。
家計簿をつける
“1円単位でお金を管理する” ことを習慣化してください。
それは、事業性の高い不動産投資においても求められることです。
生活費を見直すためには、自分または家族の経済状況を把握しておく必要があります。
そのためにも、必ず家計簿をつけるようにしましょう。
家計簿はエクセルでつけてもいいですし、専用アプリもたくさんあります。
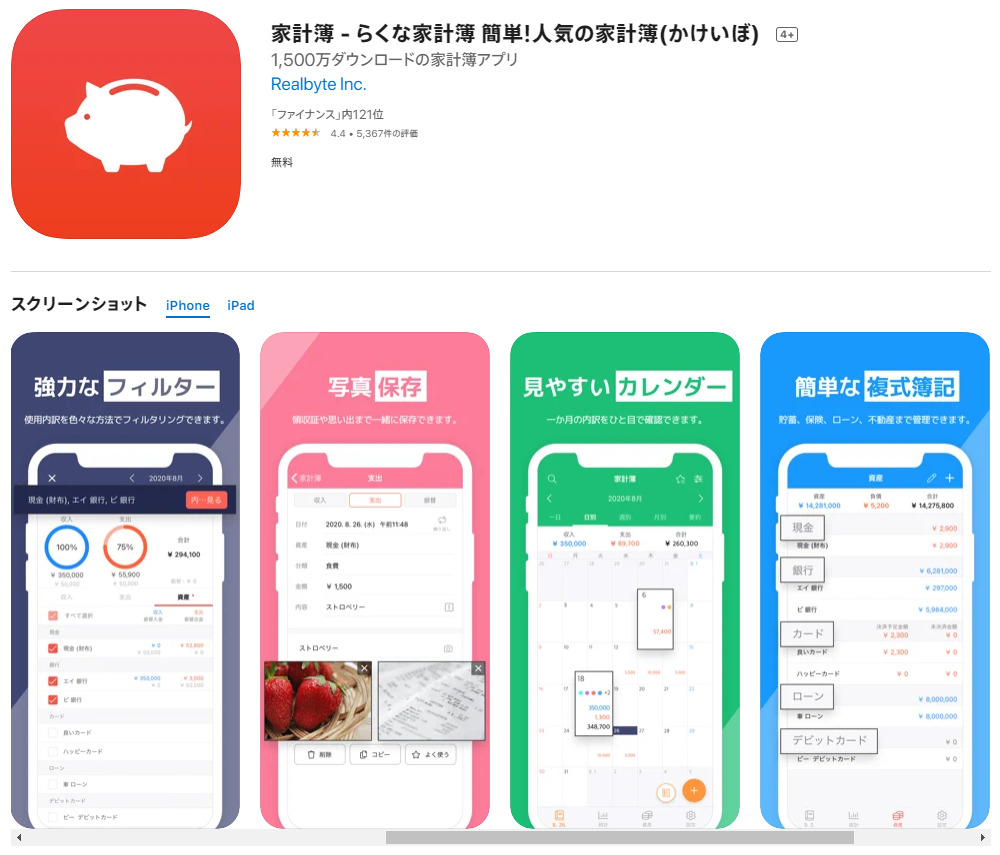
私の場合、家計の収支状況や資産状況はエクセルで管理し、個人(お小遣い等)の収支状況は「らくな家計簿」というアプリを使っています。
おすすめポイントとしては、無料であるということと、名前の通り複雑な操作は必要なくてとにかく楽です。
「らくな家計簿」のアプリはこちらから

支出を “消費” と “浪費” に振り分ける
家計簿をつけ始めたら、支出の内容を精査することが大切です。
支出の内容が、 “消費” に当たるのか、 “浪費” に当たるのか、どちらに仕訳されるのかを意識しましょう。
“消費” と “浪費” の違いは、以下の通りシンプルです。
- 消費:生活する上で必要な支出
- 浪費:生活する上で不要な支出
同じ食費でも、健康維持に必要な支出は消費ですし、お菓子などの余分な支出は浪費になります。
そして、投資(準備)活動を始めたのであれば、“消費” と “浪費” にも分類しない “投資” への仕訳も生じます。
例えば、書籍代やセミナーの参加費などは、そこで学んだことをしっかり実践すれば、自己への “投資” と言えます。
日々の支出を見直す

“消費”・“浪費” ・“投資” への仕訳を意識するとともに、実際に、日々の支出を見直し、貯金額を増やしていきましょう。
日々の支出の見直し方について、解説していきます。
支出には、“固定支出” と “変動支出” があり、一般的な例としては、以下のように分けられます。
| 固定支出 | 変動支出 |
|---|---|
| ・光熱費(基本料) ・通信費(基本料) ・新聞代 ・保険料 ・税金(固定資産税など) ・自治会費 ・教育費 ・月謝(習い事など) ・定期課金(サブスクリプション) ・小遣い | ・光熱費(使用料) ・通信費(使用料) ・食費 ・被服費 ・日用品費 ・交通費 ・娯楽費 ・嗜好品費 ・理美容費 ・医療費 ・交際費 |
まずは固定支出を可能な限り抑えるように見直し、何にいくら使うかを設定しましょう。
一度設定したら後は、日々の生活の中で変動支出を抑えるように意識するのみです。
これらの項目に関連する支出の内、特に節約効果が出やすいものについて、個別に述べていきます。
食費
まずは、毎日のことなので、食費の見直しから始めましょう。
栄養を取ることは大切ですが、不必要に高価な食材を使ってないかや、贅沢品を購入してないかを見直し、質素な食生活に徐々に慣れていくことを心がけましょう。
栄養過多や過度な飲酒は、健康に悪影響をもたらします。
「食欲を制する者は、節約を制する」 です。
「リバウンドを制する者は、ゲームを制する!!」(by スラムダンク)

「リバウンド」だけにダイエットしろってかwww
交際費
無駄な飲み会に参加していないか、見直しましょう。
特に職場の飲み会に参加するぐらいなら、投資家同士の飲み会に参加して交流を深めた方が有意義です。
職場の飲み会で支出するはずだったその数千円で、人生観を変えるような本と巡り会えるチャンスを得られるかもしれません。
そもそも、投資家として思考が変容してくると、職場の飲み会に参加することを無意味(むしろマイナス)だと感じるようになるかもしれません。
普段どのような人と交際するかというのは、投資だけでなく人生そのものに大きな影響を与えます。
普段付き合いのある人が、自分の人生にいい影響のある人かどうか見極めるなど、“人間関係” を整理するいいきっかけになるかもしれません。
スマホ代
大手キャリアのスマホを使用している場合は、格安スマホで代替可能かどうか、一度検討してみましょう。
既に格安スマホを使用している場合は、プラン変更や他社乗り換え時の節約効果を調べてみましょう。
毎月3,000円安くなれば、年間36,000円節約できますし、家族全員分見直すことで、かなりの支出を抑えられるのではないでしょうか。
保険料
「万が一の時のために…」という謳い文句に惑わされて、無駄な保険に入らないようにしましょう。
生命保険、医療保険など、保険のビジネスモデルをよく理解して、最低限に留めておくことを意識してください。
もし保険をかけておきたい場合は、例えば、県民共済(毎月5,000円程度)でも十分ではないでしょうか。
また、学資保険や個人年金保険などの積立型の保険についても同様に、商品の性質をしっかりと理解して、本当に必要かどうか検討しましょう。
お小遣いの使い道を見直す
お小遣いは必要最低限にしましょう。
既婚者であれば、夫婦ともに小遣い制にして、被服費・娯楽費・嗜好品費・理美容費・交際費あたりはお小遣いの範囲内でやり繰りするというのも良いと思います。
その高額支出、本当に必要ですか?
家や車は、人生において、とても大きな買い物です。
- 融資枠いっぱいに住宅ローンを組んで自宅を新築…
- マイカーローンを組んで新車で購入…
本当に必要でしょうか?
「マイホームやマイカーはお金を生んでくれない」という事実と向き合いましょう。
自分のライフプランに見合った買い物かどうかをよく考え、どれだけの資産をそれらに投入するのか、よく検討しなければなりません。
マイホームについては、不動産投資の知識が大いに役立ちます。
例えば、出口(売却時または賃貸時)における資産価値を見極めて、中古の戸建てを割安で購入し、修繕費を安く済ませることで住宅費を抑えることも可能です。
車については、これも出口(売却)を意識する必要がありますが、プライベート用として購入するなら中古車で十分でしょう。
また、、事業用として購入するなら、減価償却費を計算した上で節税効果があるかどうかを計算することも必要です。
住宅や車を購入する際は、常に “リセールバリュー” (売却価格)を意識し、多額の負債とならないようにしましょう。
まとめ
この記事のまとめ
- 物件購入資金を貯めるためには、まずは家計簿をつけて生活費を見直す。
- 支出を “消費”・“浪費” ・“投資” に分類し、消費を抑え、浪費を無くし、増えた貯金額を投資へ回す。
- 消費を抑えるコツは、固定支出を可能な限り抑えるように設定し、変動支出を抑えるよう日々の生活で意識する。
ここで挙げたのは、ほんの一部の例に過ぎませんが、ちょっとした生活費の見直しで、貯金額を上げる工夫ができます。
質素倹約こそが、成功への近道です。
ポイント
節約して浮いた分のお金は、“消費” と “浪費” ではなく、“貯金” または “投資” に回しましょう。
「あそこで節約した分は、あそこに回せる(浪費できる)…」という誘惑が頭をよぎっても、ぐっとこらえましょう。
使えるお金が増えると、支出もそれに応じて増えてしまうというのが、人間の心理です。
それらをうまくコントロールできるようになると、とても見栄えのいい家計簿になりますよ。